Guides › Habiter
libre choix de l’assureur
obligatoire dès la livraison
pour l’investisseur
L’assurance emprunteur est obligatoire pour obtenir votre prêt, mais vous pouvez la prendre ailleurs qu’à votre banque.
L’assurance habitation est obligatoire dès la livraison si vous habitez le logement.
Si vous louez, pensez à la PNO et à la garantie loyers impayés. Un courtier peut faire baisser la facture.
Acheter un logement neuf, c’est aussi souscrire les bonnes assurances au bon moment. Emprunteur, habitation, PNO, garantie loyers impayés : chaque profil d’acheteur à ses besoins, représentant autant de sujets additionnels à traiter, et de levier de négociation.
Ce guide fait le tour complet des couvertures à envisager, du rôle du courtier, et de la façon dont CRAK’N vous accompagne à chaque étape.
Comment consolider votre projet ? Échangez avec nous et nos partenaires, sans engagement : parlons-en.
Avant de commencer, il faut bien distinguer deux logiques :
Elles sont complémentaires : les garanties légales encadrent la qualité et la livraison du bien neuf, tandis que vos assurances personnelles vous couvrent face aux aléas de la vie, aux sinistres courants et aux litiges qui peuvent survenir.
Pour retrouver l’article complet sur les garanties de protection pour un achat immobilier neuf, suivez le guide.
Toute banque exige une assurance emprunteur avant de débloquer un prêt immobilier. Elle garantit le remboursement du capital restant dû en cas de décès, d’invalidité ou d’incapacité de travail.
Ce que couvre généralement une assurance emprunteur standard :
Ce que vous devez savoir :
Depuis la loi Lemoine (2022), vous pouvez changer d’assurance emprunteur à tout moment et sans frais. Vous n’êtes pas obligé d’accepter le contrat groupe de votre banque. Certaines le recommandent vivement pour améliorer l’acceptation de votre dossier, d’autre accepte directement la délégation, tout dépend de leur stratégie commerciale.
Dans tous les cas, cette délégation peut intervenir après l’obtention de votre financement, pouvant apporter des économies substantielles de 30 à 50 % sur le montant de votre assurance emprunteur sur la durée totale du prêt, soit plusieurs milliers d’euros.
Les points de vigilance :
La recommandation CRAK’N : Faites appel à un courtier en assurance, au même titre que votre courtier en prêt. Rémunéré seulement si vous signez avec lui, c’est une opportunité pour vous d’avoir plusieurs options qui peut vous faire gagner des sommes importantes, et ce, sans aucun impact sur votre trésorerie. Pourquoi s’en priver !
 La recommandation CRAK’N : Faites appel à un courtier en assurance, au même titre que votre courtier en prêt. Rémunéré seulement si vous signez avec lui, c’est une opportunité pour vous d’avoir plusieurs options qui peut vous faire gagner des sommes importantes, et ce, sans aucun impact sur votre trésorerie. Pourquoi s’en priver !
À la signature de l’acte de vente et a fortiori à la remise des clés, vous êtes tenu de justifier d’une assurance habitation en cours de validité. Sans elle, le notaire peut bloquer la signature.
En copropriété, le règlement impose également une assurance individuelle pour chaque lot.
Les garanties minimales à vérifier :
Avantage du neuf : Un logement neuf RE2020 présente moins de risques qu’un bien ancien : installations électriques conformes, plomberie neuve, performances thermiques, etc. Cela se traduit souvent par des primes d’assurance plus basses et une acceptation plus facile par les assureurs. Pensez à le signaler que votre logement est neuf lors de votre demande de devis.
La Propriétaire Non Occupant (PNO) est l’assurance habitation de l’investisseur. Elle prend le relais de l’assurance du locataire lorsque celui-ci est défaillant, absent ou que le bien est vacant.
Quand est-elle utile ?
Coût indicatif :
Comptez entre 80 et 200 €/an pour un appartement de type T2-T3, selon le secteur et les garanties choisies. Un investissement faible au regard du risque couvert. Pareil ici, une construction neuve verra une prime d’assurance PNO plus basse étant donné les risques de sinistre plus faible.
La GLI est une assurance souscrite par le propriétaire-bailleur pour se prémunir contre le risque d’impayé de loyer. En cas de défaillance du locataire, l’assureur prend en charge les loyers non perçus, dans la limite des plafonds du contrat.
Ce que couvre généralement la GLI :
Attention aux conditions d’éligibilité :
La GLI impose généralement que le locataire respecte un ratio revenus/loyer (souvent 3× le montant du loyer) et présente un dossier solide. Si vous passez par un gestionnaire locatif (agence immobilière ou mandataire), il peut sélectionner les locataires selon ces critères dès le départ.
Son coût :
Comptez entre 2 et 4 % des loyers annuels charges comprises. Sur un T2 loué 700 €/mois (8 400 €/an), la prime annuelle tourne entre 170 et 340 €. À mettre en regard du loyer non perçu en cas d’impayé.
Choisir la GLI ou non est très personnelle car elle dépend du degré de sécurité que vous jugez nécessaire. Entre aussi en considération la tension locative du marché sur lequel vous vous trouvez.
Souvent proposée en option dans l’assurance habitation ou via un contrat dédié, la protection juridique immobilière vous aide à faire valoir vos droits en cas de litige lié à votre logement ou à votre investissement : conflit de voisinage, désaccord avec le syndic ou la copropriété, malfaçons après travaux, contestation avec un locataire ou un prestataire…
Concrètement, elle peut vous apporter une information ou accompagnement juridique, tenter une résolution amiable, puis prendre en charge tout ou partie des frais d’avocat, d’expertise et de procédure dans les limites prévues au contrat.
Avant de souscrire, vérifiez bien les délais de carence, les plafonds d’indemnisation, les exclusions et le périmètre exact des biens couverts. Ici, faire appel à un courtier en assurance permet de rendre les choses claires et lisibles.
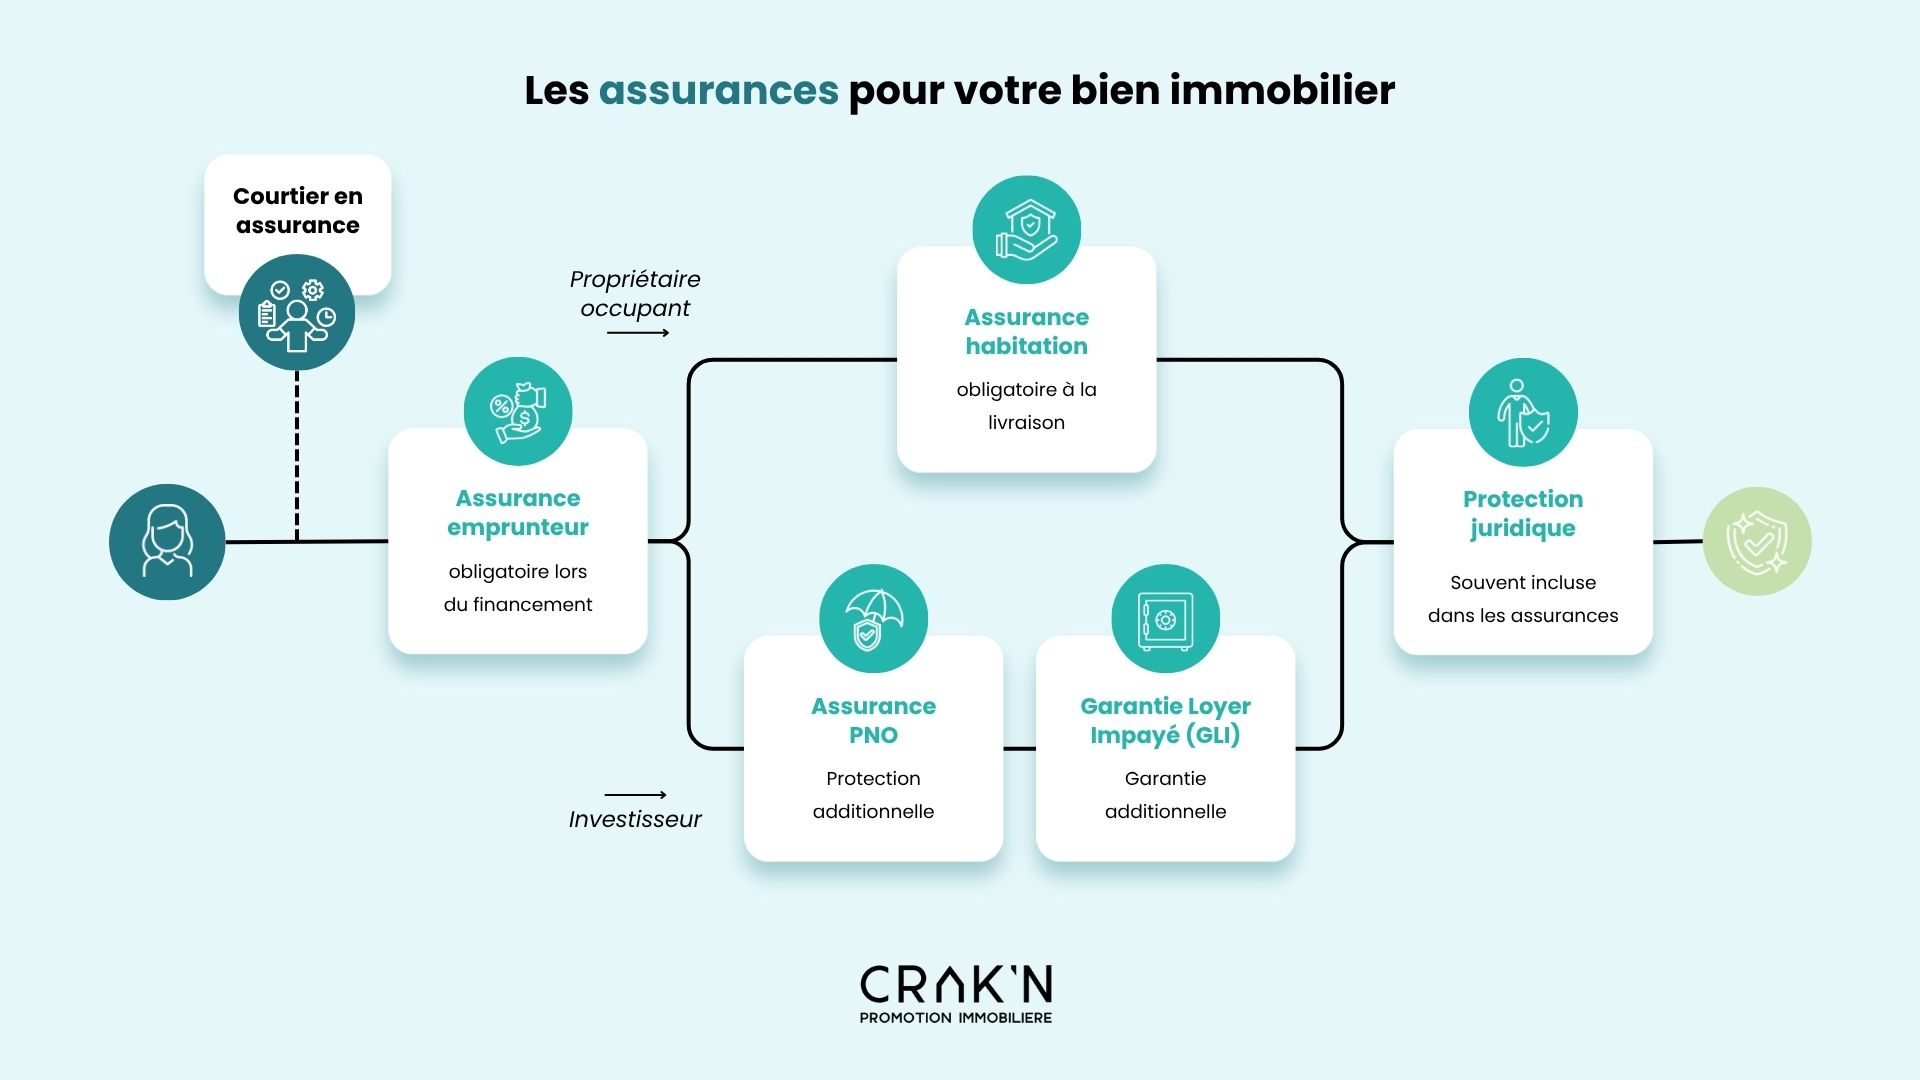
Trop souvent oublié ou méconnu, le courtier en assurance est un intermédiaire indépendant qui travaille pour vous, pas pour un assureur. Son rôle est de comparer les offres du marché et de vous proposer la couverture la mieux adaptée à votre situation, au meilleur prix, avec un conseil adapté.
C’est l’équivalent du courtier en financement, mais spécialisé sur les assurances. Chacun a ainsi son expertise et son champ d’intervention.
Le courtier est rémunéré au succès : il ne perçoit rien si vous ne souscrivez pas. Sa rémunération provient de l’assureur sous forme de commission sur la prime. Dans le cadre de l’assurance emprunteur, des frais de dossier (généralement de l’ordre de 500 €) peuvent être prélevés par l’assureur et reversés au courtier. Ces frais peuvent être étalés sur 12 mois, ce qui les rend indolores dans le budget mensuel.
En résumé : le courtier vous coûte peu ou rien directement, mais il peut vous faire économiser, plusieurs milliers d’euros sur la durée de votre prêt dans le cas d’une assurance emprunteur par exemple. C’est un levier de négociation sous-estimé.
Chez CRAK’N, nous sommes persuadés que l’achat immobilier est une aventure qui mérite d’être entourée d’une équipe transparente et experte. Choisir un appartement, monter son financement, souscrire les bonnes assurances, signer chez le notaire, suivre le chantier et réceptionner son bien : chaque étape a ses spécificités, et ses pièges.
C’est pourquoi nous construisons un réseau de partenaires de confiance à chaque jalon du parcours acheteur, sans obligation, engagement ou frais additionnels. C’est votre choix, à la carte :
Vous avez un besoin, vous trouvez un expert qualifié.
Surtout, vous n’êtes jamais seul dans l’aventure. De la première visite à la livraison de votre logement, CRAK’N s’assure que vous avez le bon interlocuteur au bon moment si vous en manifestez le besoin ou l’envie.
Notre objectif est simple : avancer avec transparence et sérénité pour prendre les meilleures décisions en toute confiance.
En matière d’achat immobilier neuf, bien s’assurer ne consiste pas seulement à cocher des cases obligatoires : c’est un véritable levier de sécurité tout en restant des postes sur lesquels des économies sont possibles.
C’est précisément là que le courtier en assurance prend toute sa valeur. Grâce à sa connaissance du marché, il compare les contrats, décrypte les garanties, identifie les exclusions et vous oriente vers les solutions les plus adaptées à votre profil, qu’il s’agisse d’une résidence principale ou d’un investissement locatif.
Il devient ainsi un partenaire clé, capable de vous faire gagner du temps, d’éviter des erreurs coûteuses et d’optimiser durablement le coût global de votre projet, au même titre que votre courtier en financement.
Au final, c’est une collaboration gagnante : vous avancez avec un conseil expert, une couverture mieux calibrée et la satisfaction de prendre une décision à la fois sécurisée, lisible et économiquement pertinente.
CRAK'N utilise des cookies pour stocker et/ou accéder aux informations des appareils. Le fait de consentir à ces technologies nous permet d'assurer une meilleure navigation. Ne pas y consentir peut avoir un effet négatif sur certaines caractéristiques et fonctions du site. Merci.